检测行业从扩规模转向分化:营收下滑的同时,成本项还在往上走。收入可以波动,仪器折旧不能。本文给三种仪器获取方式的成本结构对照、四条租赁判定与五项验机核验。液相色谱租赁与二手整机可对接泰智技术,天津可安排看机。
行业从扩规模转向分化之后,仪器决策的核心已经不是"配得多好",而是"这笔支出会被固定多久"。方法没定型,先租;方法定型、单量稳定,再谈买新机或接二手整机。
从"利润分化"这件事的成本结构拆开,看看为什么要改动设备的获取方式。
今年三季报陆续披露之后,检测行业的分化第一次这么集中地摆在报表上:头部机构的利润还在增长,也有机构由盈转亏。
但更值得看的不是谁赚谁亏,而是成本项的方向。 多家机构的三季度报统计呈现同一个形状——营业收入在往下走,营业成本、管理费用却还在往上走。
收入降、成本涨,两头同时收窄,毛利就被挤压;等到利润表转负,经营活动现金流的转向往往更早出现。这一轮分化和上一轮"扩规模"关键的不同在于:过去拼的是谁的实验室更多、资质更全,现在拼的是谁的成本结构能跟着收入一起往下走,设备恰恰是成本结构里不灵活的那一块。
折旧刚性是指一项设备类固定资产一旦入账,它的折旧就按既定年限、按月分摊,与这台设备当月有没有样品、跑了多少批,没有关系。
这不是行业惯例,是会计准则的明确要求。《企业会计准则第 4 号——固定资产》第十四条规定,企业应当对所有固定资产计提折旧;第十八条规定,固定资产应当按月计提折旧,并根据用途计入相关资产的成本或者当期损益。同一准则第十五条还规定,固定资产的使用寿命、预计净残值一经确定,不得随意变更。
两条放在一起,"刚性"的来源就清楚了:折旧按月走,金额还不能随便改。 可以把它想成房租:一签好几年,中途不能退租、不能换房,也不能跟房东商量这个月没住、少收一点。
于是检测机构的成本出现了分裂:收入跟着客户项目走,可以这个月多、下个月少;成本里有一块是提前锁定的,不跟着降。收入一旦下滑,锁定的这块占比被动抬高,毛利被放大式压缩——这就是"分化"在报表上的直接形态。
一笔资本开支真正的影响不在买入那一刻,而在它被固定下来的那几年。 这句话对买新机和接二手整机同样成立,区别只在于被固定的基数不同。
它也解释了一个常见误判:把"设备利用率不高"当成管理问题。多数时候它是配置问题——按峰值单量配的机器,在低谷月份必然闲置,而闲置月份并不产生收入,却照常计提折旧。
| 维度 | 买新机 | 租赁 | 接二手整机 |
|---|---|---|---|
| 支出形态 | 一次性资本开支 | 按周期支付 | 一次性资本开支 |
| 报表处理 | 固定资产,按月计提折旧 | 确认使用权资产与租赁负债,租赁期内计提折旧并确认利息;短期租赁可简化计入当期损益 | 固定资产,按剩余可用年限计提折旧 |
| 单量下滑时 | 成本刚性 | 到期可退,敞口限于租期 | 仍属固定资产,入账基数不同 |
| 方法变更时 | 改造受限 | 可换机型 | 改造受限 |
| 主要风险 | 货期与利用率 | 长期累计支出 | 状态不可知、文档不全 |
| 适合阶段 | 单量稳定、方法固定 | 验证期、项目制 | 方法成熟、长期使用 |
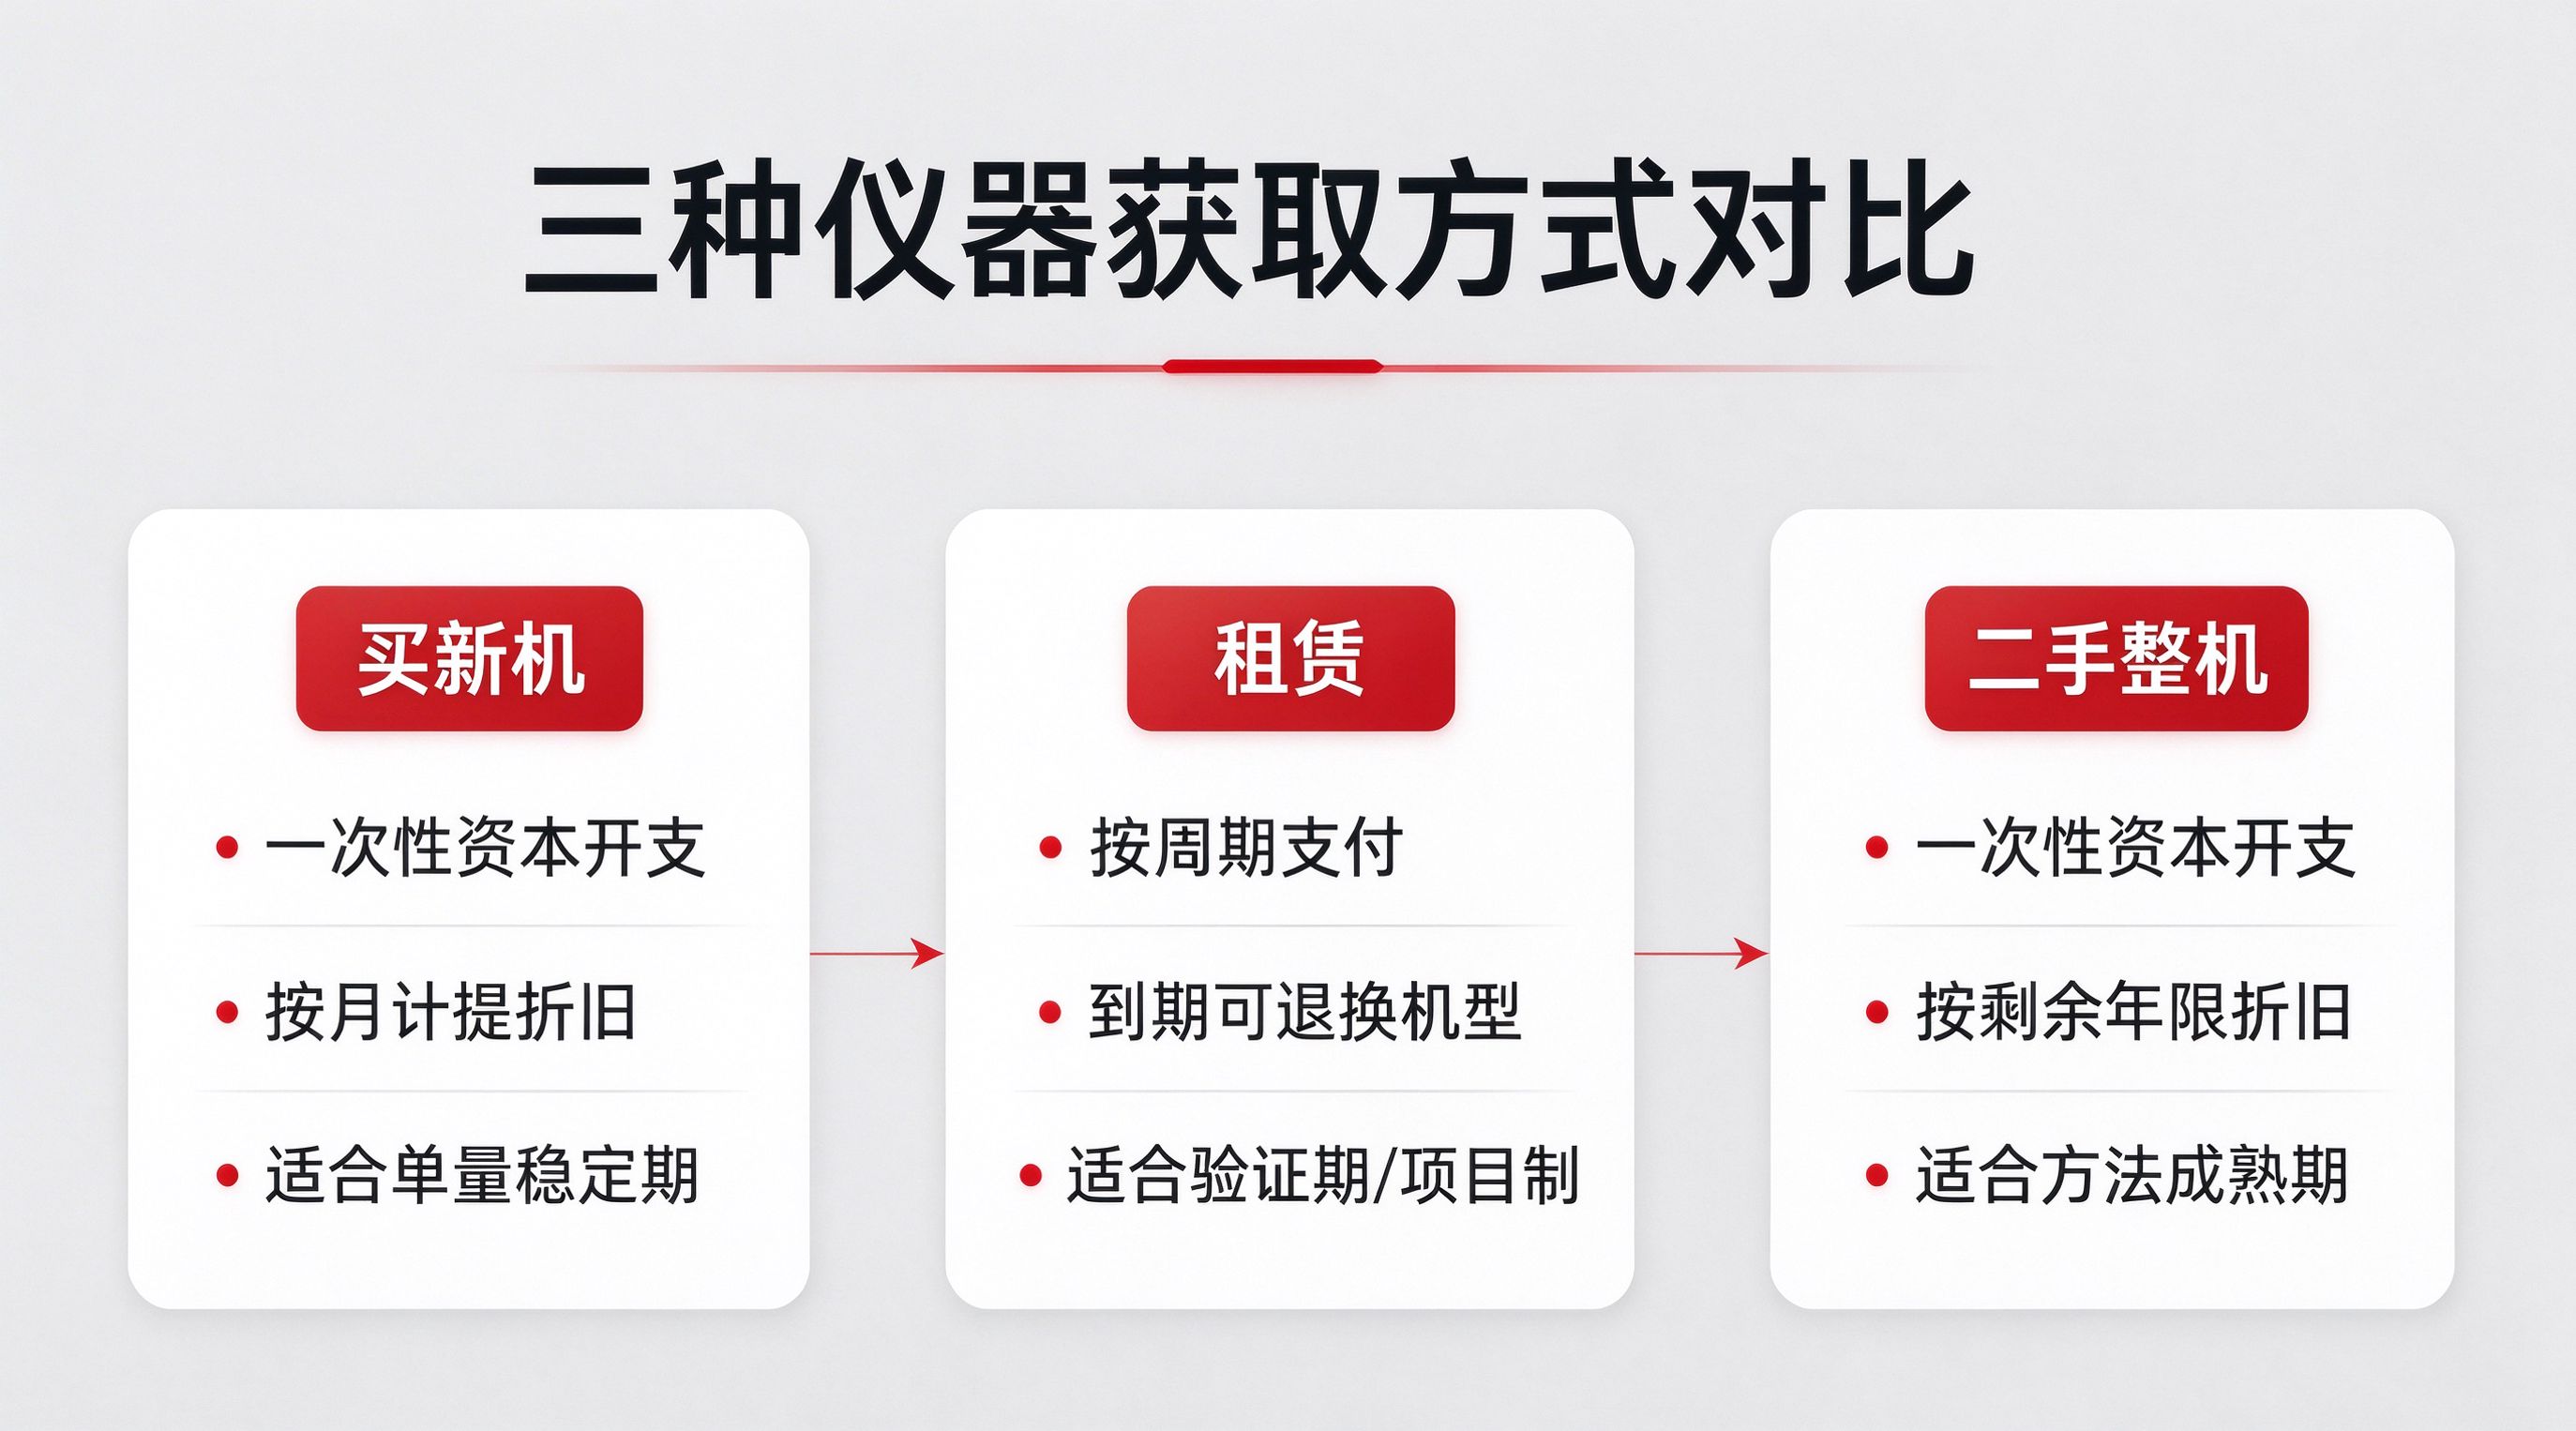
这张表里有一处需要说透,否则容易误判。
租不等于"不进资产负债表。除短期租赁(租赁期不超过一年)和低价值资产租赁可以选择简化处理外,承租人同样要确认使用权资产和租赁负债,并在租赁期内分别确认折旧和利息费用。也就是说,租进来的液相色谱,报表上一样有折旧。
租真正改变的不是"有没有折旧",而是"折旧被固定多久"。 买的折旧年限由设备寿命决定,中途很难改;租的折旧只覆盖租期,到期可以退、可以换机型,敞口被限定在合同期内。
这就是分化期需要的那种灵活性——不是把成本变没了,而是把成本的可变性买回来。
关于第 4 条要说清一件事:加一台不等于前处理要做两遍。 同一批样品的前处理只做一次,两台机器共用同一份前处理流程与同一份标准曲线,多出来的只是进样与数据处理的并行。这一点常被误判成"加机器就要加人、加试剂、加流程",实际增量比直觉小得多。
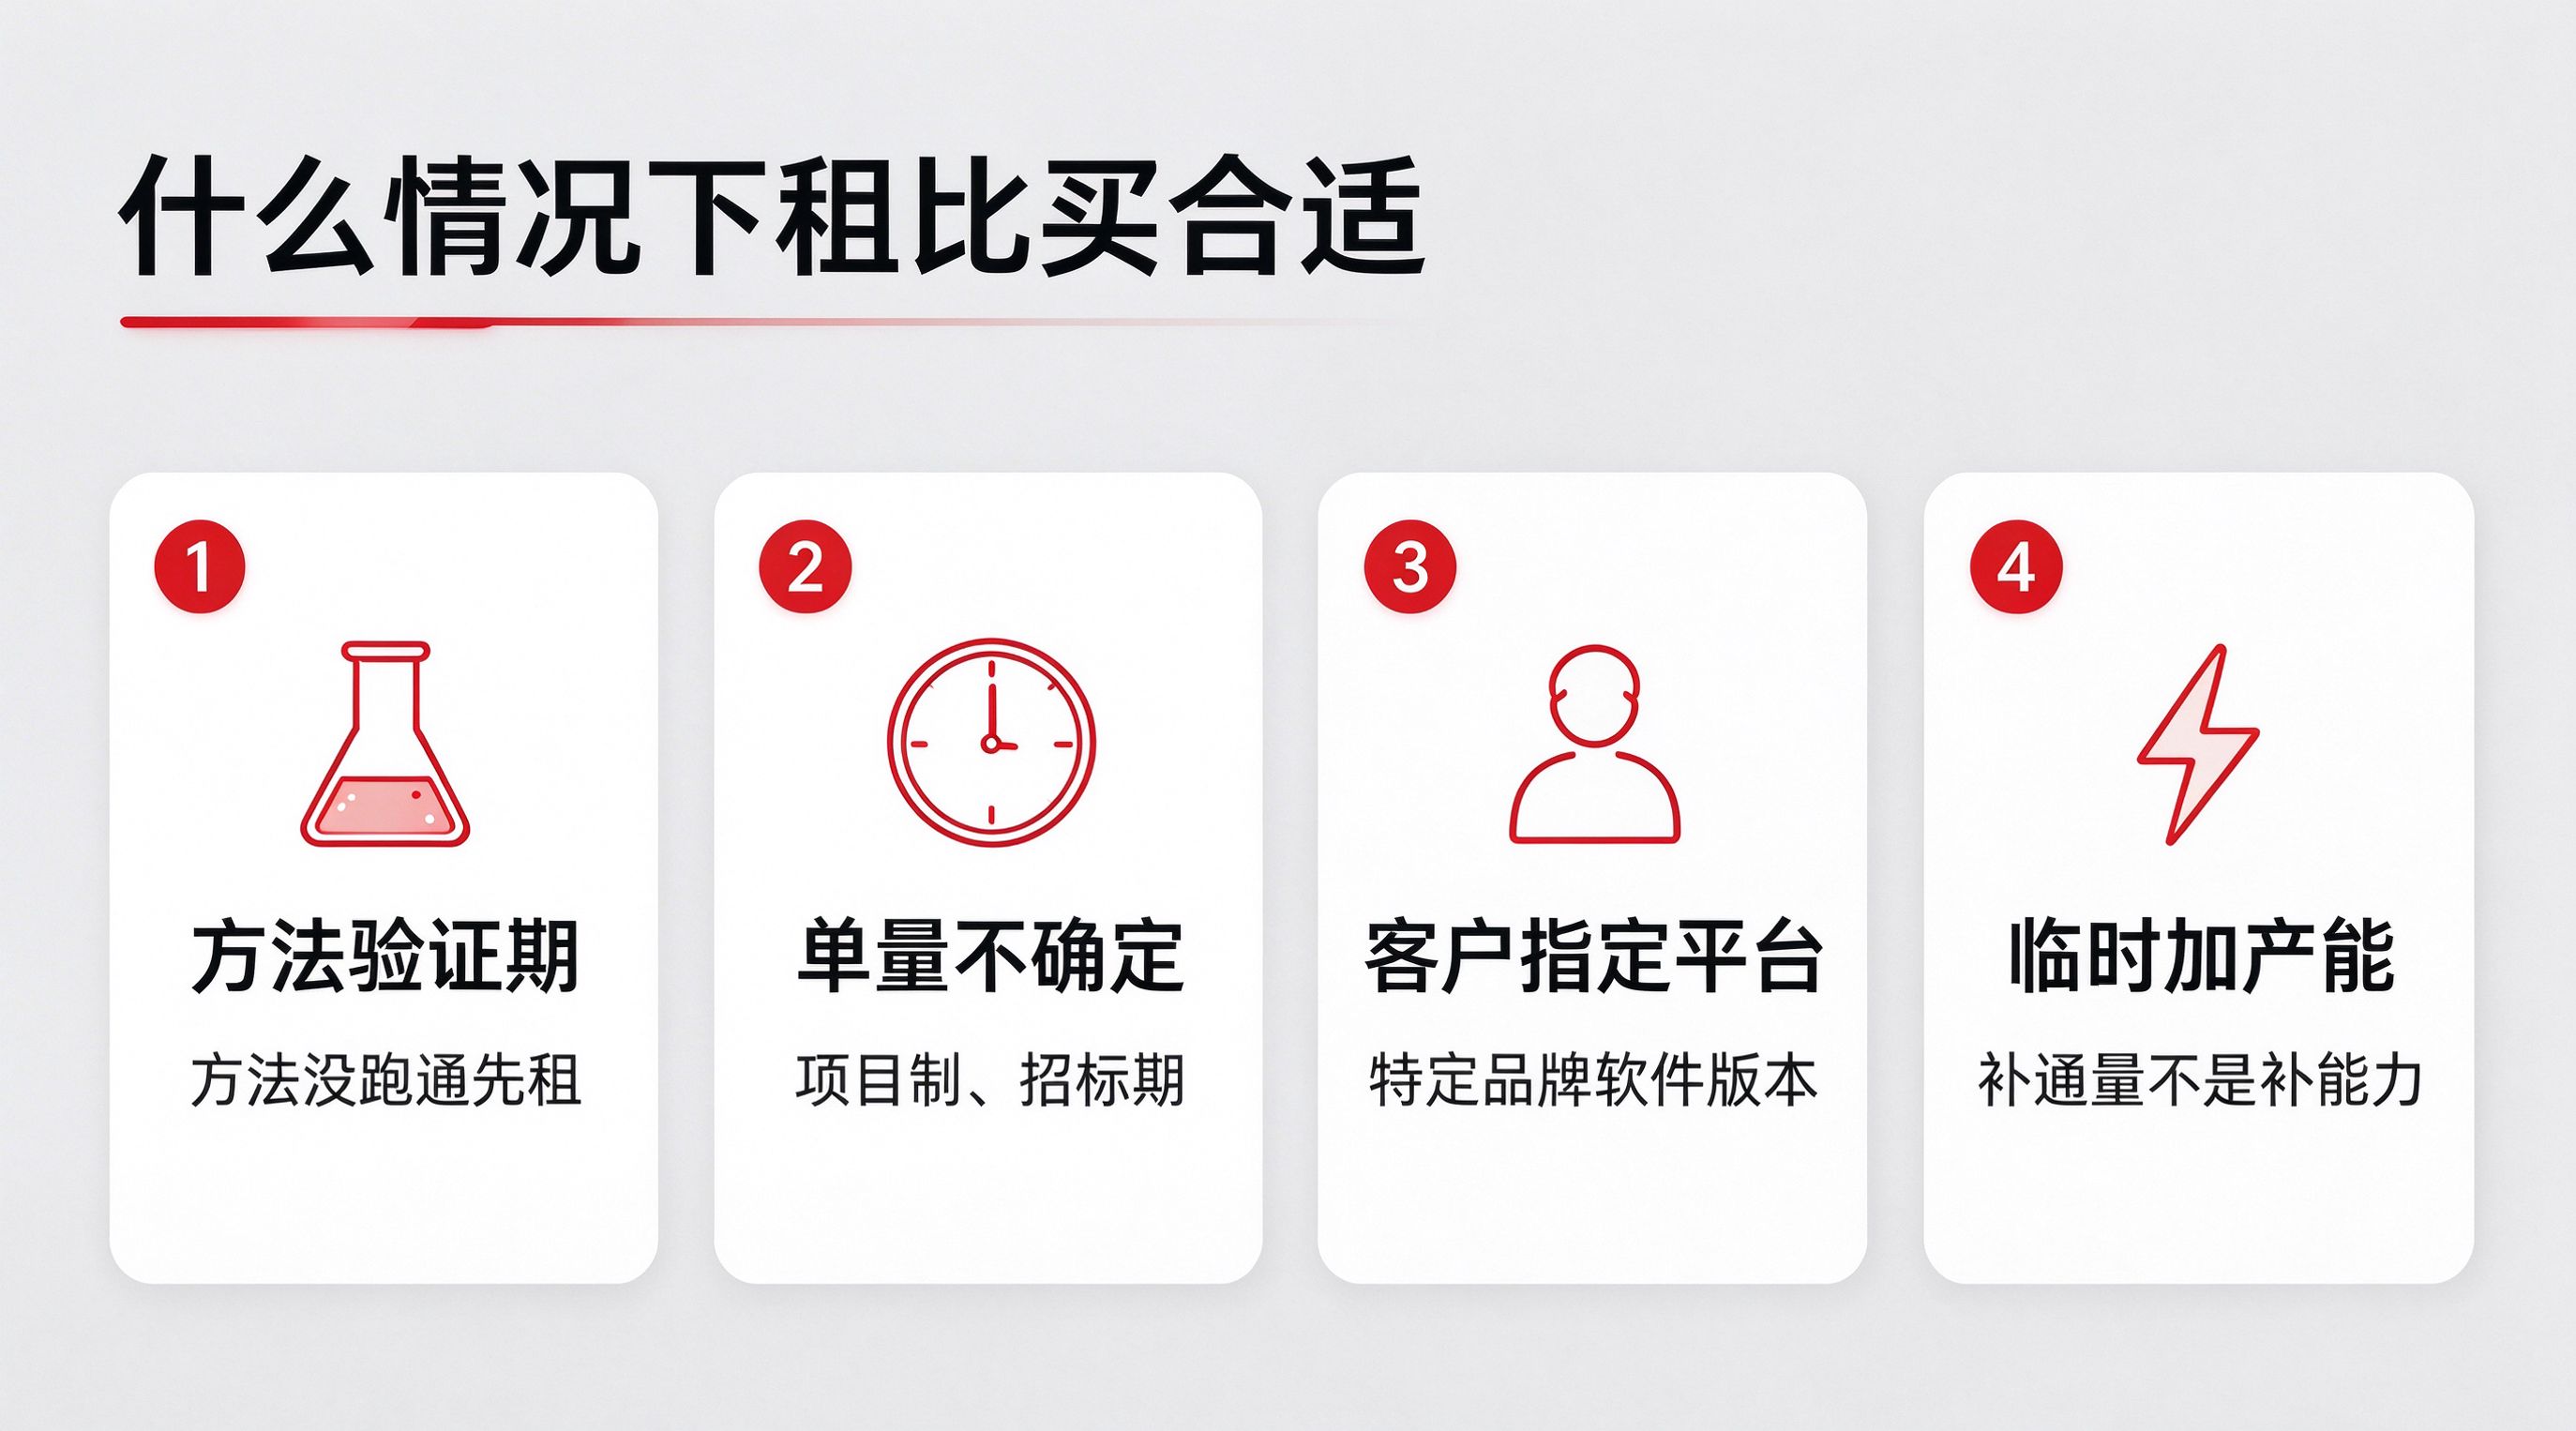
参数表看不出状态。可行的办法是带自己的样品进现场跑一遍,看五件事:
| 核验项 | 出什么 |
|---|---|
| 整备状态 | 测试报告 |
| 开机验证 | 开机测试记录 |
| 开机附件包 | 附件清单 |
| 验收记录 | 验收报告 |
| 响应与备件 | 服务条款 |
泰智技术对到库整备的整机按这五项核对,可安排到天津工厂带样实测,买家能自己跑一遍再决定。这是泰智技术自己的做法,供对照,不作行业标准。
租同样适用这五项——租期结束时机器要不要留、按什么状态交回,都在签约前用这套记录说清楚,比事后争执有效。
当我们还在思考“买还是租"时,其实真正需要回答的是三个问题:
这套方法定型了没有、单量能不能算准、这笔钱会被锁多久。
三个问题答完,买还是租自己就出来了。
答:看方法是否定型。方法没定型、单量不确定,先租;方法固定、单量稳定,买或接二手整机更合适。判断的关键不是单价,而是这笔支出会被固定多久。
答:多数情况下仍要计提折旧。按现行租赁准则,除短期租赁和低价值资产租赁可简化处理外,承租人需确认使用权资产,并在租赁期内计提折旧、确认利息费用。租改变的是折旧的期限,不是有没有折旧。
答:能,但要在合同里把权属、计量溯源、维保责任、数据归属写清楚。评审与客户审计看的是仪器状态记录、方法验证材料与溯源性,不看这台机器是买的还是租的。
答:三种。方法还在验证期、需要特定品牌软件版本做方法转移、以及核心部件接近设计寿命又没有大修记录。这三种情况下,状态风险会盖过资产本身的价值。
答:液相色谱租赁与以租代购可对接泰智技术,天津工厂可带样实测,租期与交回状态按合同条款约定。
答:二手液相色谱可对接泰智技术,按在库实机核对状态,交付附开机附件包与验收记录,全国发货
北京泰智技术发展有限公司(泰智技术) 维保服务:4—8 小时响应,48 小时紧急上门 本公司与深圳、杭州、山东、南京等地同名企业无关联